

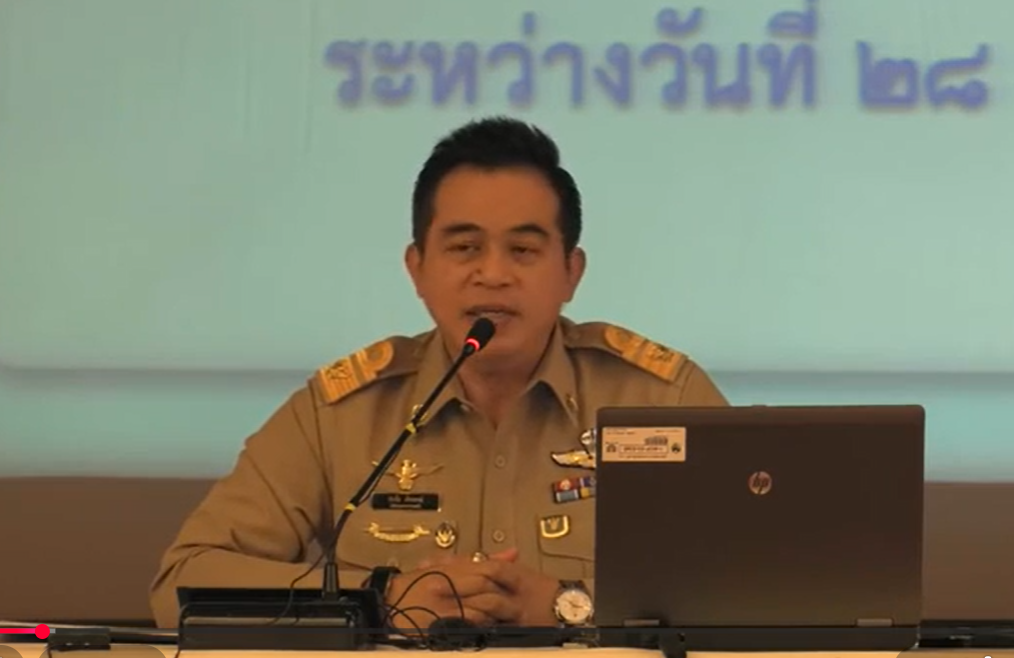
ประธานกรรมการ ธปท. ส่งจดหมายถึงสื่อมวลชนเป็นครั้งแรก เปิดใจผิดหวังการทำงานของ ธปท. หลังนั่งตำแหน่ง 1 ปี 6 เดือน เหตุผลักดันแก้กฎหมายสำคัญไม่คืบหน้า เสนอแก้ได้เพียงมาตราเดียว พร้อมตั้งคำถามระบบปล่อยสินเชื่อธนาคารพาณิชย์ เอื้อธุรกิจขนาดใหญ่ แต่เอสเอ็มอีเข้าไม่ถึงแหล่งทุน
วันที่ 15 พ.ย. 2569 ดร.สมชัย สัจจพงษ์ ประธานกรรมการธนาคารแห่งประเทศไทย (ธปท.) เขียนจดหมายถึงสื่อมวลชนเป็นครั้งแรก เปิดเผยความรู้สึกผิดหวังต่อผลการดำเนินงานของ ธปท. หลังเข้ารับตำแหน่งมาแล้ว 1 ปี 6 เดือน โดยเฉพาะความล้มเหลวในการผลักดันแก้ไขกฎหมายสำคัญที่อยู่ในความรับผิดชอบ ทั้ง พ.ร.บ.ธนาคารแห่งประเทศไทย พ.ร.บ.ธุรกิจสถาบันการเงิน และกฎหมายเงินตรา ซึ่งแม้คณะกรรมการ ธปท.จะมีมติตั้งแต่เดือน มิ.ย. 2568 ให้ผู้บริหารศึกษาและเสนอประเด็นที่จำเป็นต้องปรับปรุง แต่จนถึงปัจจุบันกลับมีข้อเสนอแก้ไขเพียง 1 มาตราในกฎหมายธุรกิจสถาบันการเงินเท่านั้น
ดร.สมชัย ระบุว่า ตั้งแต่เข้ารับตำแหน่งเมื่อวันที่ 2 มิ.ย. 2568 มีความตั้งใจที่จะผลักดันให้ ธปท.ทำงานอย่างมีประสิทธิภาพ โปร่งใส และมีธรรมาภิบาลมากขึ้น พร้อมปรับองค์กรให้ทันต่อการเปลี่ยนแปลงของเศรษฐกิจ ระบบการเงิน และเทคโนโลยีทางการเงินที่มีความรวดเร็วและซับซ้อน โดยเห็นว่ากฎหมายที่อยู่ภายใต้ความรับผิดชอบของ ธปท.จำเป็นต้องได้รับการปรับปรุงให้ทันสมัย ลดข้อจำกัดและอุปสรรคต่อการดำเนินนโยบายและมาตรการต่าง ๆ
นอกจากนี้ ยังต้องการให้ ธปท.สื่อสารกับประชาชนอย่างชัดเจนและเข้าถึงผู้มีส่วนได้ส่วนเสียทุกระดับ พัฒนาบุคลากรให้เข้าใจเศรษฐกิจภาคปฏิบัติและปัญหาของประชาชนฐานราก ไม่ทำงานอยู่เพียงในกรอบความคิดขององค์กร รวมถึงดูแลการบริหารเงินสำรองระหว่างประเทศให้มีความมั่นคงแข็งแกร่ง
อย่างไรก็ตาม ประเด็นที่สร้างความผิดหวังมากที่สุดคือกระบวนการแก้ไขกฎหมาย โดย ดร.สมชัย เปิดเผยว่า หลังจากเสนอให้ศึกษาประเด็นดังกล่าวในการประชุมคณะกรรมการ ธปท.ครั้งแรกเมื่อเดือน มิ.ย. 2568 ก็เริ่มสัมผัสได้ถึงกระแสต่อต้านและกำแพงภายในองค์กรที่ไม่ต้องการให้มีการเปลี่ยนแปลง แม้จะรอผลการศึกษามานานกว่า 1 ปีครึ่ง แต่สุดท้ายกลับไม่มีข้อเสนอแก้ไขกฎหมายในประเด็นสำคัญอื่นตามที่คาดหวัง
ดร.สมชัย มองว่า กระบวนการศึกษาควรเปิดให้หน่วยงานภายนอกเข้ามามีส่วนร่วม ทั้งกระทรวงการคลัง สำนักงานคณะกรรมการกฤษฎีกา และสำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ เพื่อรวบรวมความคิดเห็นจากผู้มีส่วนได้ส่วนเสีย พร้อมจัดทำเหตุผลสนับสนุนและข้อคัดค้านในแต่ละประเด็น ก่อนนำเสนอคณะกรรมการ ธปท.พิจารณาอย่างรอบด้าน แต่สิ่งที่เกิดขึ้นกลับเป็นการตั้งคณะทำงานจากผู้บริหาร ธปท.เอง ศึกษาและพิจารณากันเอง ก่อนสรุปว่าไม่จำเป็นต้องแก้ไขกฎหมาย ยกเว้นเพียงมาตราเดียว
นอกจากนี้ ยังตั้งข้อสังเกตถึงทัศนคติของผู้บริหาร ธปท.บางส่วนที่กังวลว่า หากเสนอแก้ไขกฎหมาย ธปท.จะถูกฝ่ายการเมืองโจมตีอย่างหนัก โดย ดร.สมชัย มองว่าเป็นแนวคิดที่ไม่เชื่อมั่นในระบบรัฐสภา และอาจกลายเป็นอุปสรรคต่อการพัฒนาระบบเศรษฐกิจการเงินของประเทศ
สำหรับบทบาทของประธานกรรมการ ธปท. แม้ไม่ได้มีอำนาจกำหนดนโยบายโดยตรงในคณะกรรมการนโยบายทั้ง 3 ชุด ซึ่งมีผู้ว่าการ ธปท.เป็นประธาน ได้แก่ คณะกรรมการนโยบายการเงิน คณะกรรมการนโยบายสถาบันการเงิน และคณะกรรมการพัฒนาระบบชำระเงิน แต่ยังสามารถใช้สิทธิในการให้ความเห็น วิพากษ์ และเสนอแนะแนวทางดำเนินนโยบายในฐานะนักคิดและประชาชนคนหนึ่ง แม้คณะกรรมการนโยบายจะไม่มีข้อผูกพันต้องดำเนินการตามข้อเสนอแนะดังกล่าวก็ตาม
อีกหนึ่งปัญหาสำคัญที่ ดร.สมชัย หยิบยกขึ้นมาสะท้อนอย่างต่อเนื่อง คือสถานการณ์สินเชื่อเอสเอ็มอีของธนาคารพาณิชย์ที่หดตัวติดลบต่อเนื่องเกือบ 17 ไตรมาส โดยระบุว่าเป็นสถานการณ์ที่ประเทศไทยเผชิญอยู่เพียงประเทศเดียวในอาเซียน พร้อมตั้งคำถามถึงความรับผิดชอบและแนวทางแก้ไขของ ธปท.ในฐานะหน่วยงานกำกับดูแลระบบสถาบันการเงิน
ที่ผ่านมา ผู้บริหาร ธปท.ได้ชี้แจงว่ามีมาตรการช่วยเหลือเอสเอ็มอีหลายโครงการ เช่น Your Data หรือ Open Data, Data Bureau, SME Credit Portal, SME Credit Boost และ SME Secure+ แต่ ดร.สมชัย ระบุว่า มาตรการด้านข้อมูลหลายส่วนยังไม่เกิดขึ้นจริง ขณะที่ผู้ประกอบการเอสเอ็มอียังคงทยอยปิดกิจการอย่างต่อเนื่อง
ส่วนมาตรการ SME Credit Boost และ SME Secure+ ที่เริ่มดำเนินการแล้ว แม้จะเป็นเครื่องมือที่ตรงกับอุปสรรคด้านการปล่อยสินเชื่อ แต่ยอดสินเชื่อภายใต้โครงการเพียงอย่างเดียวยังไม่เพียงพอที่จะยืนยันว่าแก้ปัญหาสินเชื่อเอสเอ็มอีหดตัวได้สำเร็จ เพราะเป็นเพียงมาตรการที่จำเป็น แต่ยังไม่ใช่มาตรการที่เพียงพอต่อการแก้ไขปัญหาในภาพรวม
ดร.สมชัย ยังยอมรับว่า การปล่อยสินเชื่อให้เอสเอ็มอีมีความเสี่ยงสูงกว่าธุรกิจขนาดใหญ่ ทั้งในเรื่องต้นทุนความเสี่ยงด้านเครดิต ประสิทธิภาพการดำเนินธุรกิจ และข้อจำกัดด้านข้อมูลที่ใช้ประกอบการพิจารณาสินเชื่อ แต่ตั้งข้อสังเกตว่า การที่ธนาคารพาณิชย์ไม่ปล่อยสินเชื่อให้เอสเอ็มอีอาจไม่ได้เกิดจากความเสี่ยงที่แท้จริงทั้งหมด แต่อาจเป็นผลจากการกำหนดนโยบายภายในที่เข้มงวดเกินความจำเป็น เช่น การปฏิเสธสินเชื่อบางอุตสาหกรรม แม้ภายในกลุ่มธุรกิจยังมีผู้ประกอบการที่มีศักยภาพ หรือใช้เวลาพิจารณานานและกำหนดเงื่อนไขมากเกินไปจนไม่สามารถอนุมัติสินเชื่อได้
ขณะเดียวกัน ผู้ประกอบการเอสเอ็มอีที่ได้รับอนุมัติสินเชื่อกลับต้องจ่ายดอกเบี้ยในระดับสูง ขณะที่ธุรกิจขนาดใหญ่สามารถเข้าถึงสินเชื่อด้วยอัตราดอกเบี้ยที่ต่ำกว่า ดร.สมชัย จึงตั้งข้อสังเกตถึงความไม่สมดุลในการจัดสรรเงินทุนของระบบธนาคารพาณิชย์ โดยมองว่าอาจเกิดการทำกำไรจากผู้ประกอบการเอสเอ็มอีมากเกินควร และเป็นการเอื้อประโยชน์ให้ธุรกิจขนาดใหญ่
นอกจากนี้ ยังตั้งคำถามถึงการบริหารสภาพคล่องของธนาคารพาณิชย์ที่ส่วนใหญ่ใช้เงินฝากไปปล่อยสินเชื่อให้ธุรกิจขนาดใหญ่ ลงทุนในพันธบัตรและตราสารทุน รวมถึงนำสภาพคล่องส่วนเกินไปแสวงหารายได้ผ่านตลาด Repo ของ ธปท. โดยเห็นว่า ธปท.ควรพิจารณาเพิ่มต้นทุนหรือกำหนดเงื่อนไขกับธนาคารที่แสวงหารายได้ผ่านช่องทางดังกล่าวด้วย
ข้อสังเกตเรื่องการจัดสรรสินเชื่อยังสอดคล้องกับงานวิจัยของสถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์ เรื่อง “Misallocation: โจทย์ใหญ่ภาคการเงินในการเพิ่มศักยภาพเศรษฐกิจไทย” ซึ่งเผยแพร่เมื่อวันที่ 21 ส.ค. 2569 โดยพบว่า กลไกสินเชื่อของธนาคารพาณิชย์ไทยมีส่วนสำคัญต่อปัญหาการจัดสรรทรัพยากรทางการเงินอย่างไม่มีประสิทธิภาพ แม้ระบบธนาคารพาณิชย์จะมีกำไรอยู่ในระดับสูง แต่เงินทุนกลับไม่ได้กระจายไปสู่ภาคเศรษฐกิจจริงอย่างเหมาะสม
ผลการศึกษายังพบว่า แม้พิจารณาเฉพาะกิจการที่มีประสิทธิภาพสูงสุด 30% แรก เอสเอ็มอีกลับได้รับสินเชื่อจากธนาคารพาณิชย์เพียงประมาณ 1 ใน 5 ขณะที่ธุรกิจขนาดใหญ่มีสัดส่วนเข้าถึงสินเชื่อมากกว่า 60% สะท้อนให้เห็นถึงความเหลื่อมล้ำในการเข้าถึงแหล่งเงินทุน ซึ่งอาจทำให้ธุรกิจขนาดเล็กที่มีศักยภาพสูญเสียโอกาสในการลงทุน ขยายกิจการ และสร้างการจ้างงาน
ดร.สมชัย จึงเห็นว่าการแก้ปัญหาเอสเอ็มอีเข้าไม่ถึงสินเชื่อไม่สามารถพึ่งพา ธปท.เพียงหน่วยงานเดียว แต่ต้องอาศัยความร่วมมือจากหลายภาคส่วน ทั้งกระทรวงการคลัง กระทรวงอุตสาหกรรม กระทรวงพาณิชย์ ธนาคารพาณิชย์ สถาบันการเงินเฉพาะกิจ บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.) สำนักงานส่งเสริมวิสาหกิจขนาดกลางและขนาดย่อม กรมพัฒนาธุรกิจการค้า สำนักงาน ก.ล.ต. และตลาดหลักทรัพย์แห่งประเทศไทย
พร้อมเสนอให้ ธปท.ใช้เครื่องมือกำกับและตรวจสอบสถาบันการเงินอย่างจริงจังมากขึ้น โดยเฉพาะการตรวจสอบกรณีธนาคารพาณิชย์มีอัตราปฏิเสธสินเชื่อเอสเอ็มอีสูงผิดปกติ เพื่อพิจารณาว่าการดำเนินการเป็นไปตามมาตรฐานทางการเงินและการธนาคารหรือไม่ โดยมองว่า ธปท.ยังเกรงใจธนาคารพาณิชย์มากเกินไป ทั้งที่มีปัญหาเกิดขึ้นอย่างชัดเจน และควรแสดงบทบาทผู้กำกับดูแลให้เข้มแข็งกว่านี้
สำหรับการประเมินผลงานของนายวิทัย รัตนากร ผู้ว่าการ ธปท.คนปัจจุบัน ดร.สมชัย ระบุว่า ส่วนตัวยังให้ผ่าน โดยมองว่าผู้ว่าการ ธปท.คนปัจจุบันมีแนวทางการทำงานที่แตกต่างจากผู้ว่าการคนก่อน ๆ ให้ความสำคัญกับอัตราการขยายตัวทางเศรษฐกิจและตัวเลขเศรษฐกิจมหภาคมากขึ้น ขณะเดียวกันยังคงยึดมั่นในภารกิจหลักด้านการรักษาเสถียรภาพเศรษฐกิจ
นอกจากนี้ ยังชื่นชมเรื่องการสื่อสารที่ชัดเจนและเข้าถึงผู้มีส่วนได้ส่วนเสียได้ทั่วถึงขึ้น รวมถึงการนำเสนอปัญหาเศรษฐกิจที่ต้องเร่งแก้ไข และการออกมาตรการเฉพาะจุดเพื่อจัดการปัญหาหนี้ สินเชื่อเอสเอ็มอี และเงินเทา
อย่างไรก็ตาม สิ่งที่ผู้ว่าการ ธปท.ยังต้องเร่งดำเนินการคือการกล้าเสนอแก้ไขกฎหมายที่อยู่ในความรับผิดชอบ การจัดระเบียบการปล่อยสินเชื่อของธนาคารพาณิชย์ และการจัดลำดับความสำคัญของปัญหาที่สามารถใช้เครื่องมือของ ธปท.แก้ไขได้โดยตรง
ขณะเดียวกัน ยังตั้งข้อสังเกตถึงประสิทธิผลของมาตรการ SME Credit Boost, SME Secure+ และมาตรการแก้ไขปัญหาเงินเทา ว่าอาจช่วยลดปัญหาได้เพียงบางส่วน เนื่องจากผู้ที่ต้องการกระทำความผิดสามารถปรับเปลี่ยนรูปแบบเพื่อหลีกเลี่ยงมาตรการที่กำหนดเกณฑ์ตามจำนวนเงินหรือมูลค่าธุรกรรมได้
โดยเฉพาะมาตรการเงินเทา ซึ่งผู้ว่าการ ธปท.เคยเปิดเผยว่า มูลค่าการถอนเงินสดภายใต้มาตรการลดลงกว่า 57% และธุรกรรมถอนทองคำจริงลดลงกว่า 85% เมื่อเทียบกับเดือน ม.ค. 2569 ตามข้อมูลที่แถลงเมื่อวันที่ 29 ต.ค.ที่ผ่านมา ดร.สมชัย ตั้งคำถามว่า ตัวเลขที่ลดลงดังกล่าวอาจสะท้อนเพียงการลดลงของธุรกรรมที่อยู่ภายใต้เกณฑ์ขั้นต่ำที่ ธปท.กำหนดหรือไม่