


ศาลภาษีอากรกลางมีคำสั่งยกคำร้องขอคุ้มครองชั่วคราวของนายทักษิณ ชินวัตร ในคดีฟ้องกรมสรรพากรกรณีอายัดทรัพย์และประกาศขายทอดตลาดเพื่อนำเงินชำระภาษีค้าง 17,493 ล้านบาท ชี้ไม่เข้าหลักเกณฑ์การขอคุ้มครองชั่วคราวก่อนพิพากษาตามกฎหมาย เหตุเป็นกระบวนการบังคับคดีตามประมวลรัษฎากร
วันที่ 16 พฤศจิกายน 2569 ศาลภาษีอากรกลาง ศูนย์ราชการเฉลิมพระเกียรติฯ ถนนแจ้งวัฒนะ เผยแพร่เอกสารข่าว “สรุปคดีในความสนใจของประชาชน” กรณีศาลมีคำสั่งยกคำขอคุ้มครองชั่วคราว ในคดีหมายเลขดำ ภ.59/2569 ที่ นายทักษิณ ชินวัตร เป็นโจทก์ ยื่นฟ้อง กรมสรรพากร เป็นจำเลย ในคดีความแพ่ง เพื่อขอให้ศาลมีคำพิพากษาเพิกถอนคำสั่งของกรมสรรพากรที่ให้อายัดทรัพย์สินและประกาศขายทอดตลาดทรัพย์สินของโจทก์ สำหรับนำไปชำระภาษีเงินได้บุคคลธรรมดาตามที่จำเลยแจ้งการประเมินภาษีค้างชำระ จำนวน 17,493,608,086.96 บาท
สำหรับความเป็นมาของคดีนี้ นายทักษิณได้ยื่นฟ้องต่อศาลภาษีอากรกลางเมื่อวันที่ 2 กรกฎาคม 2569 พร้อมยื่นคำร้องขอให้ศาลมีคำสั่งคุ้มครองชั่วคราวก่อนการพิพากษา เพื่อห้ามมิให้กรมสรรพากรกระทำซ้ำหรือกระทำต่อไปซึ่งเป็นการละเมิดต่อโจทก์ และห้ามมิให้มีการขายทอดตลาดทรัพย์สินที่ยึดไว้จนกว่าศาลจะมีคำพิพากษา ตามประมวลกฎหมายวิธีพิจารณาความแพ่ง มาตรา 254 (2) ประกอบ พ.ร.บ.จัดตั้งศาลภาษีอากรและวิธีพิจารณาคดีภาษีอากร พ.ศ. 2528 มาตรา 17 ต่อมาเมื่อวันที่ 7 กันยายน 2569 กรมสรรพากรได้ยื่นคำร้องคัดค้าน หรือขอให้ศาลสั่งให้โจทก์วางเงินประกันค่าสินไหมทดแทนตามมาตรา 257 โดยศาลได้ไต่สวนพยานทั้งสองฝ่ายเสร็จสิ้นไปเมื่อวันที่ 7 ตุลาคม 2569
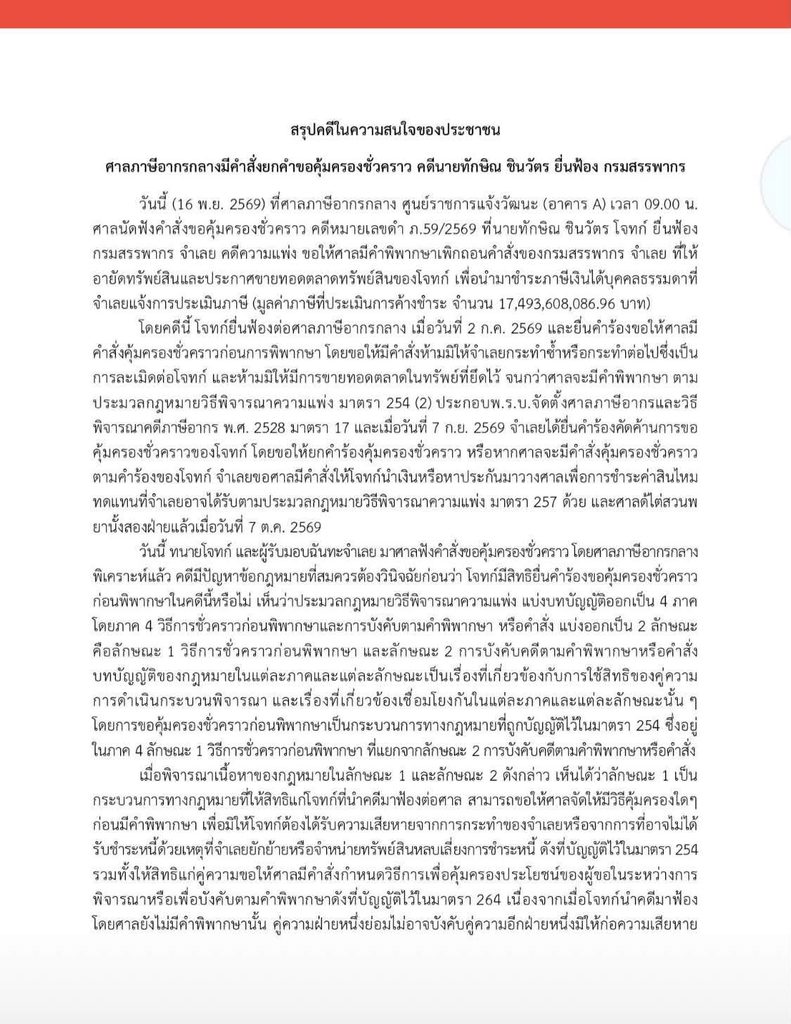
กระทั่งเวลา 09.00 น. ของวันที่ 16 พฤศจิกายน 2569 ทนายโจทก์และผู้รับมอบฉันทะจำเลยได้เดินทางมาฟังคำสั่ง โดยศาลภาษีอากรกลางได้พิเคราะห์ข้อกฎหมายเบื้องต้นว่า โจทก์มีสิทธิยื่นคำร้องขอคุ้มครองชั่วคราวก่อนพิพากษาในคดีนี้หรือไม่
ศาลเห็นว่า ประมวลกฎหมายวิธีพิจารณาความแพ่ง ภาค 4 แบ่งบทบัญญัติออกเป็น 2 ลักษณะ คือ ลักษณะ 1 วิธีการชั่วคราวก่อนพิพากษา (มาตรา 254) ซึ่งให้สิทธิโจทก์ผู้ฟ้องคดีขอคุ้มครองประโยชน์ก่อนมีคำพิพากษาเพื่อบังคับให้จำเลยในฐานะลูกหนี้ตามคำพิพากษาชำระหนี้หากโจทก์ชนะคดี และลักษณะ 2 การบังคับคดีตามคำพิพากษาหรือคำสั่ง
อย่างไรก็ตาม ในคดีนี้ นายทักษิณเป็นบุคคลที่อธิบดีกรมสรรพากรใช้อำนาจตามประมวลรัษฎากร มาตรา 12 สั่งยึดหรืออายัดและขายทอดตลาดทรัพย์สิน โดยอ้างว่าเป็นผู้ต้องรับผิดเสียภาษีอากรที่ถึงกำหนดชำระแล้วแต่มิได้เสีย นายทักษิณจึงมิใช่โจทก์ผู้ฟ้องคดีตามความหมายของมาตรา 254 นอกจากนี้ ประมวลรัษฎากร มาตรา 12 วรรคสี่ ยังกำหนดให้นำประมวลกฎหมายวิธีพิจารณาความแพ่งในส่วนของการบังคับคดีมาใช้บังคับโดยอนุโลม
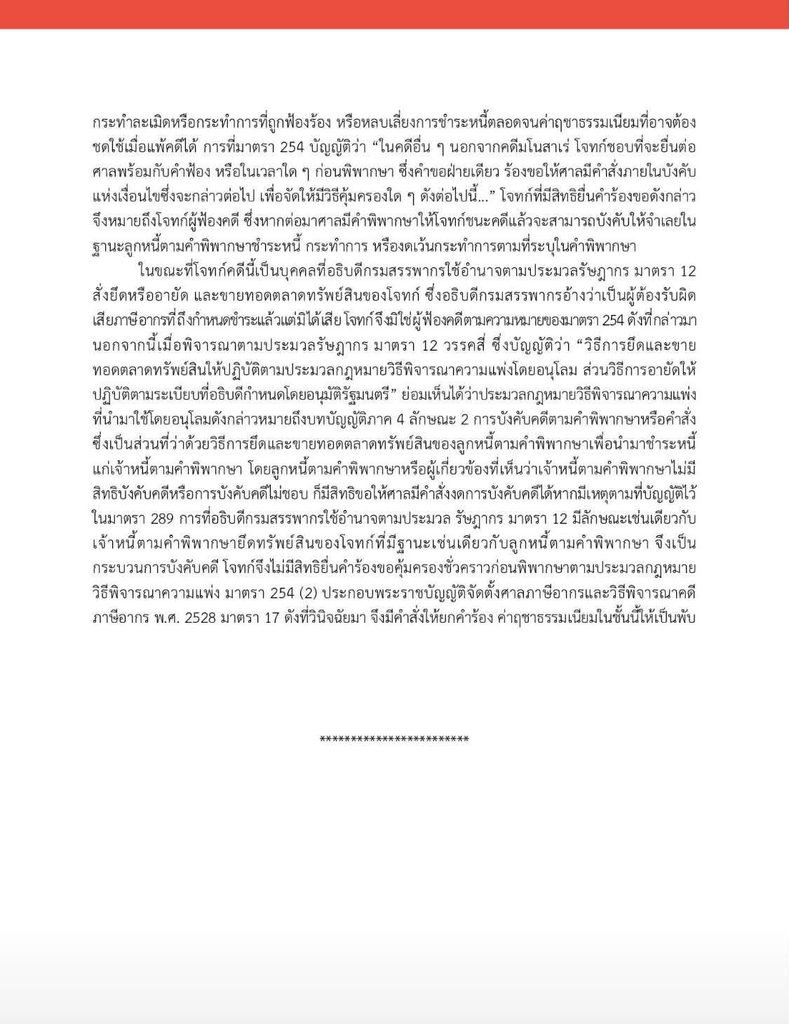
ดังนั้น การที่อธิบดีกรมสรรพากรใช้อำนาจตามมาตรา 12 จึงมีลักษณะเช่นเดียวกับเจ้าหนี้ตามคำพิพากษายึดทรัพย์สินของโจทก์ที่มีฐานะเช่นเดียวกับลูกหนี้ตามคำพิพากษา อันเป็นกระบวนการในชั้นบังคับคดี โจทก์จึงไม่มีสิทธิยื่นคำร้องขอคุ้มครองชั่วคราวก่อนพิพากษาตามประมวลกฎหมายวิธีพิจารณาความแพ่ง มาตรา 254 (2) ประกอบ พ.ร.บ.จัดตั้งศาลภาษีอากรและวิธีพิจารณาคดีภาษีอากร พ.ศ. 2528 มาตรา 17 ศาลภาษีอากรกลางจึงมีคำสั่งให้ยกคำร้อง ส่วนค่าฤชาธรรมเนียมในชั้นนี้ให้เป็นพับ