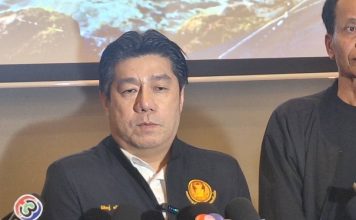


หัวหน้าพรรคไทยภักดี แถลงสภาฯ กังขากรอบวงเงินประกันภัยพิบัติแห่งชาติ 1.55 หมื่นล้านบาท ชี้สถิติดผู้เสียชีวิตย้อนหลัง 4 ปี ต่ำกว่างบที่ตั้งไว้หลายเท่าตัว เรียกร้องรัฐบาลแจงรายละเอียดเงื่อนไขกรมธรรม์ให้ชัด หวั่นช่องทางหาประโยชน์จากค่าคอมมิชชั่น
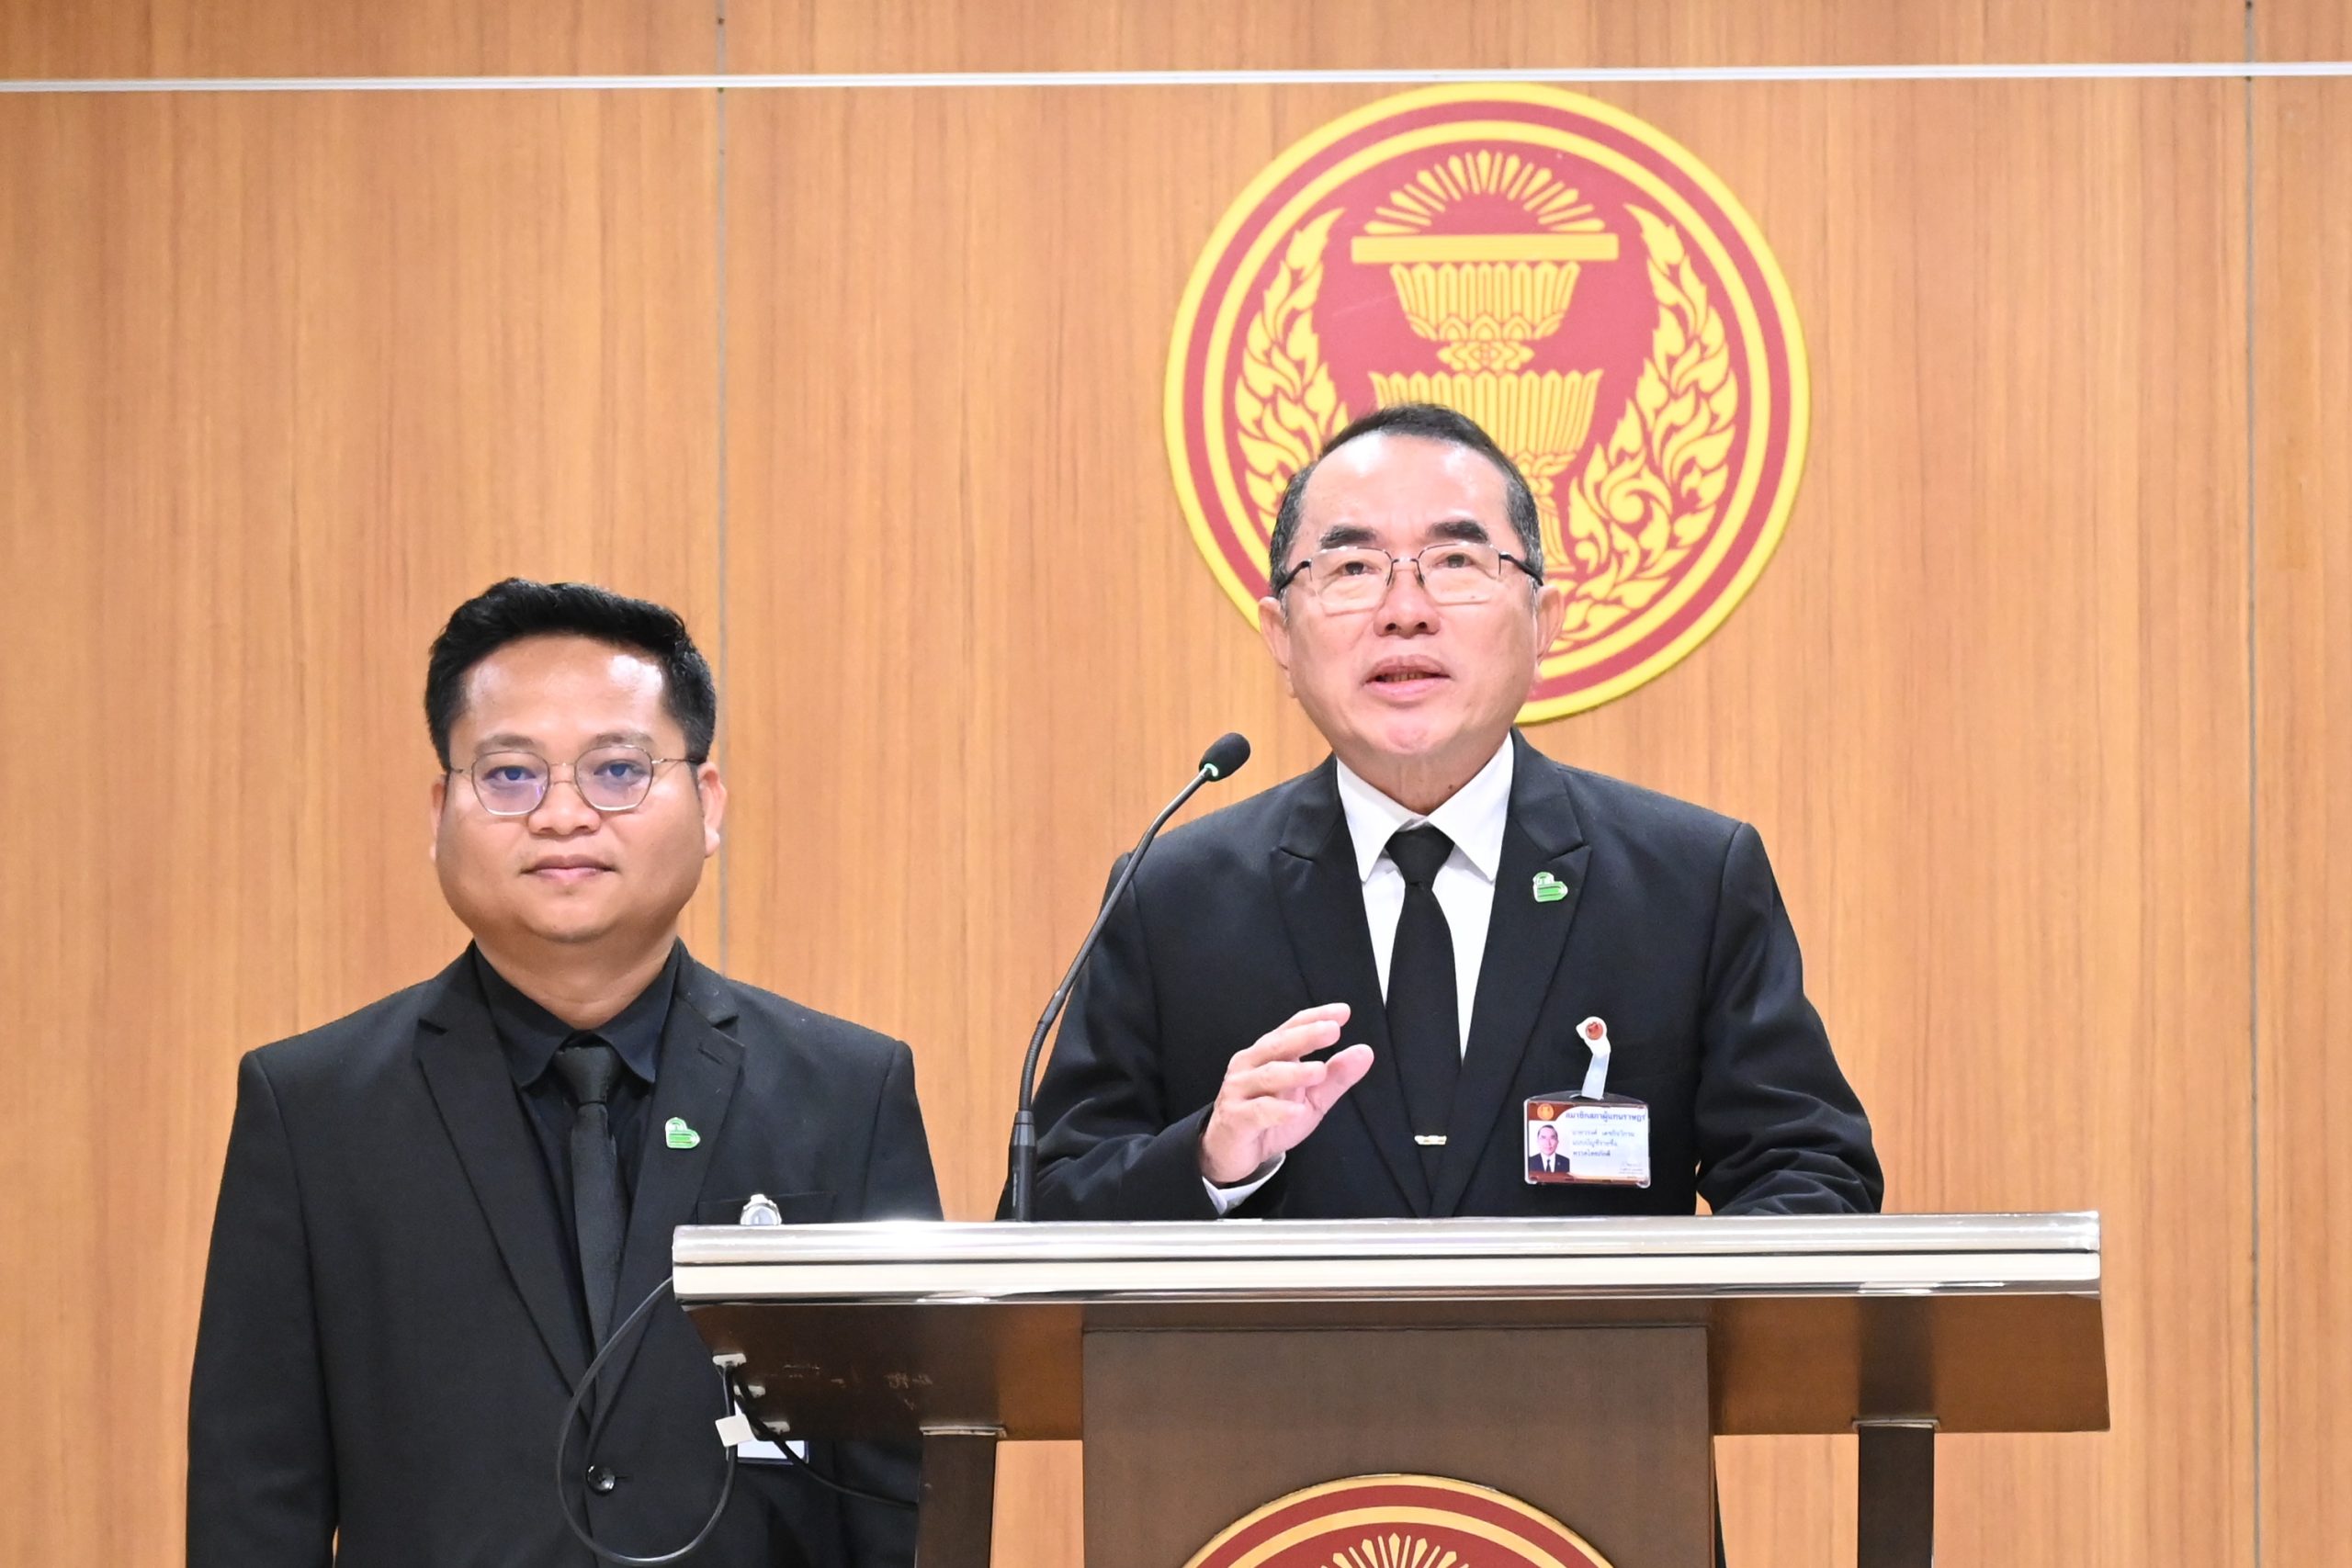
วันที่ 17 กันยายน 2569 ที่รัฐสภา นพ.วรงค์ เดชกิจวิกรม หัวหน้าพรรคไทยภักดี แถลงถึงกรณีระบบประกันภัยพิบัติแห่งชาติที่รัฐบาลจัดตั้งวงเงินงบประมาณไว้สูงถึง 15,500 ล้านบาท ว่าหลังมติคณะรัฐมนตรี (ครม.) เมื่อวันอังคารที่ผ่านมา มีความชัดเจนว่าวงเงินดังกล่าวถูกแบ่งออกเป็น 2 ส่วน คือ งบประกันภัยพิบัติ วงเงิน 15,000 ล้านบาท และงบประกันชีวิตประชาชน วงเงิน 500 ล้านบาท คุ้มครองภัย 3 ประเภท คือ น้ำท่วม ลมพายุ และแผ่นดินไหว ตนขอตั้งคำถามไปยังรัฐบาลถึงเหตุผลในการตั้งค่าเบี้ยประกันไว้ในระดับที่สูงมากทั้งสองส่วน โดยในส่วนของประกันภัยพิบัติวงเงิน 15,000 ล้านบาทนั้น หากพิจารณาจากข้อมูลสถิติตัวเลขความเสียหายย้อนหลัง 4 ปี ของกรมป้องกันและบรรเทาสาธารณภัย (ปภ.) พบว่า ค่าเสียหายเฉลี่ยอยู่ที่ประมาณ 9,870 ล้านบาทต่อปีเท่านั้น ไม่ได้สูงถึงปีละ 40,000 ล้านบาท ตามที่รัฐบาลกล่าวอ้าง ซึ่งตัวเลข 40,000 ล้านบาทนั้นเป็นเพียงการประเมินภาพรวม แต่รัฐบาลกลับตั้งงบเบี้ยประกันสูงเกินความจริงไปมาก
นพ.วรงค์ กล่าวว่า ในส่วนของวงเงินประกันชีวิตประชาชนจากภัยพิบัติจำนวน 500 ล้านบาท เมื่อตรวจสอบสถิติผู้เสียชีวิตย้อนหลัง 4 ปี พบข้อมูลดังนี้ ปี 2568 (ปีที่เกิดน้ำท่วมใหญ่): ผู้เสียชีวิต 267 ราย ปี 2567 ผู้เสียชีวิต 49 ราย ปี 2566 ผู้เสียชีวิต 42 ราย ปี 2565 ผู้เสียชีวิต 79 ราย เมื่อคิดคำนวณค่าเฉลี่ย 4 ปี มีผู้เสียชีวิตเฉลี่ยราว 107 รายต่อปี หากจ่ายเงินจ่ายชดเชยคุ้มครองกรณีเสียชีวิตรายละ 2 ล้านบาท จะใช้เงินตกเฉลี่ยเพียงประมาณ 200 กว่าล้านบาทต่อปีเท่านั้น จึงเกิดข้อสงสัยว่าเหตุใดรัฐบาลจึงต้องตั้งวงเงินงบประมาณสูงถึง 500 ล้านบาท
หัวหน้าพรรคไทยภักดี กล่าวต่อว่า ขอเรียกร้องให้รัฐบาลเร่งทำความเข้าใจและแจงรายละเอียดของเงื่อนไขกรมธรรม์ให้ประชาชนเห็นภาพชัดเจน โดยเฉพาะกรณีการเสียชีวิตสืบเนื่องจากภัยน้ำท่วม เช่น ถูกไฟฟ้าช็อต, ติดค้างภายในบ้านจนเสียชีวิต หรือกรณีเสียชีวิตในโรงพยาบาลเนื่องจากไฟฟ้าดับจนเครื่องมือแพทย์ไม่ทำงาน ประชาชนจะได้รับความคุ้มครองตามกรมธรรม์หรือไม่
”การทำประกันทุกชนิดล้วนมีค่าคอมมิชชั่น โดยเฉลี่ยประกันภัยพิบัติจะอยู่ที่ประมาณ 18% ส่วนประกันชีวิตทั่วไปจะอยู่ที่ 30–40% แม้รัฐบาลและสำนักงาน คปภ. จะอ้างว่าโครงการนี้ไม่มีค่าคอมมิชชั่น แต่ประชาชนก็มีสิทธิ์ที่จะกังวลได้ว่า มีการเอื้อประโยชน์ให้บริษัทประกันภัย หรือมีการจ่ายผลประโยชน์ตอบแทนในรูปแบบอื่นที่ไม่ใช่ค่าคอมมิชชั่นหรือไม่” นายแพทย์วรงค์ กล่าว